

- Counterpoint Research'ün 12 Ekim 2026'da yayınladığı verilere göre küresel akıllı telefon sevkiyatları 2026'nın üçüncü çeyreğinde yıllık bazda yüzde 20 düşerek 14 yılın en düşük üçüncü çeyrek seviyesine indi.
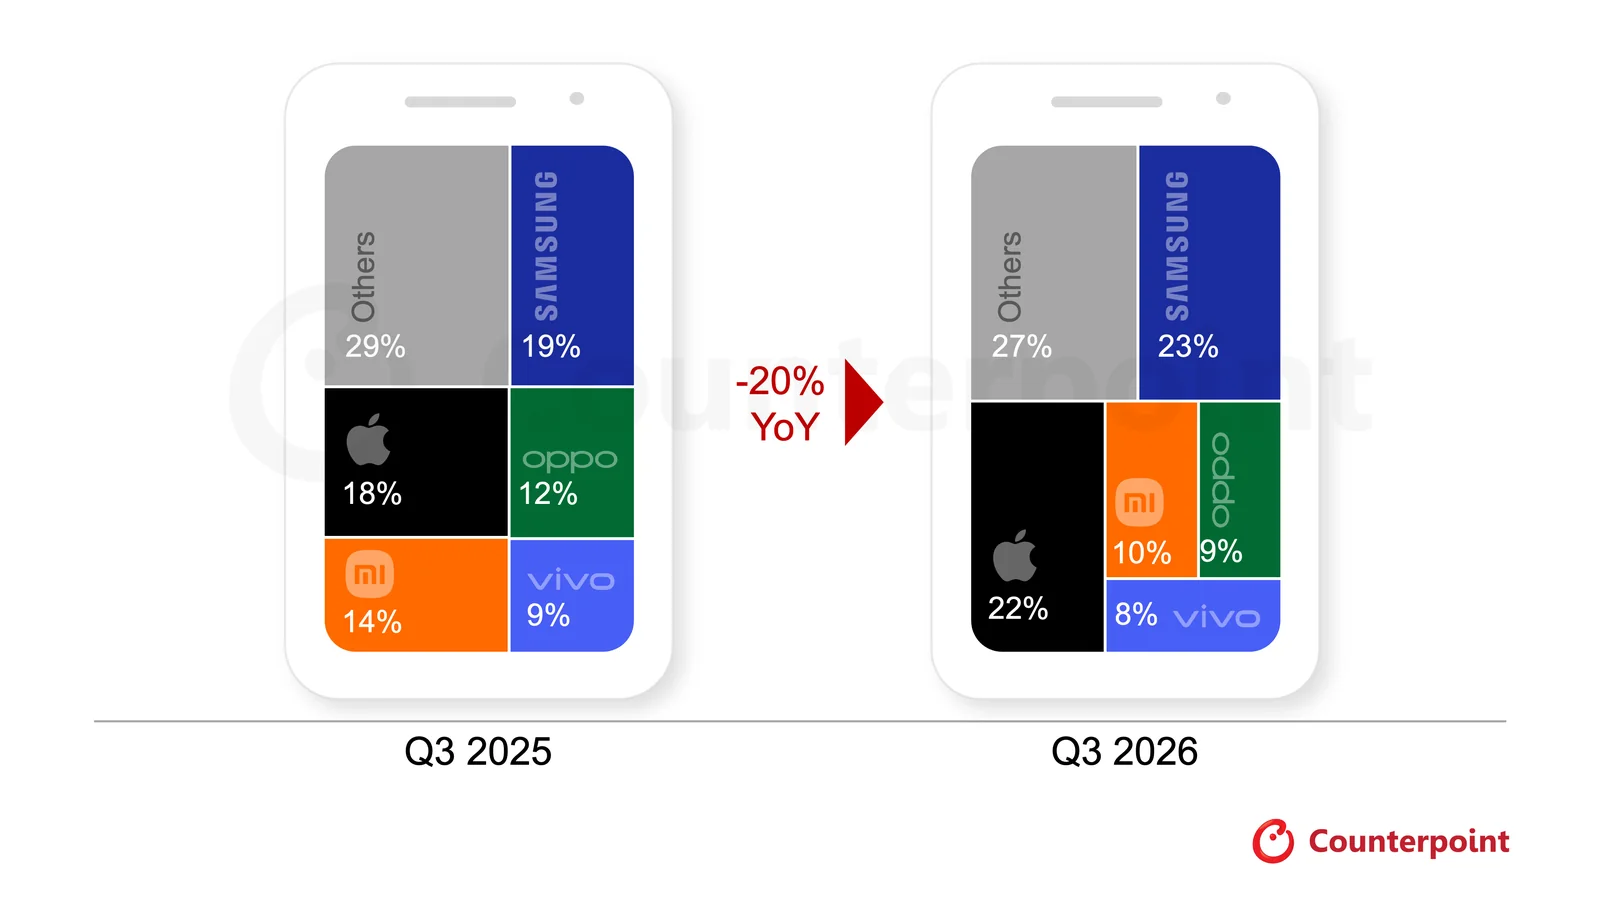
- Samsung yüzde 23 payla liderliğini korurken Apple'ın payı yüzde 18'den yüzde 22'ye çıktı ve şirket ilk kez bir üçüncü çeyrekte yüzde 20'yi aştı.
- Düşüşün ana nedeni olan bellek fiyatlarındaki artış, küresel akıllı telefon perakende fiyatlarını yılın başından bu yana yüzde 20 yükseltti.
Küresel akıllı telefon pazarı bellek krizinin etkisiyle sert bir daralma yaşadı. Counterpoint Research’ün 12 Ekim 2026 Pazartesi günü yayınladığı ön verilere göre sevkiyatlar 2026’nın üçüncü çeyreğinde geçen yılın aynı dönemine kıyasla yüzde 20 azaldı ve 2012’den bu yana görülen en düşük üçüncü çeyrek seviyesine indi.
Daralmanın arkasında DRAM ve NAND bellek fiyatlarındaki artış bulunuyor. Ancak düşüş her üreticiyi aynı ölçüde etkilemedi. Samsung ve Apple sevkiyatları azalmasına rağmen pazar paylarını büyütürken Xiaomi, OPPO ve vivo hem sevkiyatta hem de pazar payında geriledi.
Bellek krizi akıllı telefon fiyatlarını yüzde 20 artırdı
Counterpoint Research’ün raporuna göre bellek fiyatlarındaki aralıksız artış üçüncü çeyrekte maliyet baskısını daha da ağırlaştırdı. Malzeme maliyeti hızla yükselirken tedarik sıkıntısı da derinleşti. Üreticiler artan maliyeti tüketiciye yansıttığı için küresel akıllı telefon perakende fiyatları yılın başından bu yana yüzde 20 arttı.
Counterpoint Kıdemli Analisti Shilpi Jain, üçüncü çeyreğin bellek krizinin tüm ağırlığını taşıyan art arda ikinci çeyrek olduğunu belirtiyor. Jain’e göre tüketiciler cihazlarını tahmin edilenden daha uzun süre kullanıyor, yenilenmiş telefonlara daha fazla yöneliyor ve daha yüksek değerli modelleri tercih ediyor. Üreticiler ise karlılığı korumak için ürün yelpazelerini, fiyatlarını ve pazar stratejilerini yeniden düzenliyor. Bu nedenle kitlesel pazardaki baskı artarken üst segmentteki talep görece dayanıklı kalıyor ve iki segment arasındaki makas açılıyor.
Samsung akıllı telefon pazarında zirvede kaldı
Samsung, üçüncü çeyrekte yüzde 23 pazar payıyla liderliğini korudu. Şirketin sevkiyatları yıllık bazda yalnızca yüzde 3 azaldı, bu nedenle büyük üreticiler arasında pazar payını en çok artıran isim Samsung oldu. Üretici paylarının geçen yılın aynı dönemiyle karşılaştırması şöyle.
| Üretici | 2026 3. çeyrek | 2025 3. çeyrek |
| Samsung | Yüzde 23 | Yüzde 19 |
| Apple | Yüzde 22 | Yüzde 18 |
| Xiaomi | Yüzde 10 | Yüzde 14 |
| OPPO | Yüzde 9 | Yüzde 12 |
| vivo | Yüzde 8 | Yüzde 9 |
| Diğerleri | Yüzde 27 | Yüzde 29 |
Daha yüksek ortalama satış fiyatına odaklanan Samsung’da Galaxy Z Fold8 serisi güçlü bir başlangıç yaptı. Orta segmentteki Galaxy A serisi de bazı Çinli markaların geri çekildiği gelişmekte olan pazarlarda istikrarlı bileşen tedarikinden faydalandı.
Apple ilk kez bir üçüncü çeyrekte yüzde 20’yi aştı
Apple’ın pazar payı geçen yılın aynı dönemindeki yüzde 18’den yüzde 22’ye çıktı. Şirket böylece herhangi bir üçüncü çeyrekte ilk kez yüzde 20 sınırını geçti, ancak sevkiyatları yıllık bazda yine de azaldı. Counterpoint bu düşüşü büyük ölçüde standart iPhone 18’in olmamasına bağlıyor. Geçen yıl iPhone 17 ailesi eksiksiz biçimde satışa çıkmışken bu yıl lansman ayında kanala gönderilen cihaz sayısı daha düşük kaldı.
Buna karşın iPhone 18 Pro modelleri, özellikle Çin ve Hindistan’da, önceki nesillerden daha güçlü bir başlangıç yaptı. iPhone 17 serisine olan talebin sürmesi de düşüşün daha derin olmasını engelledi. Apple da sektör genelindeki fiyat artışlarına katıldı, ancak bunun etkisi çeyreğin yalnızca son haftalarına yansıdı. Counterpoint’in verileri, Apple’ın düşük talep nedeniyle iPhone 18 Pro siparişlerini azalttığı iddiasından birkaç gün sonra geldi.
Xiaomi, OPPO ve vivo’da sert düşüş
Xiaomi’nin sevkiyatları yüzde 30’un üzerinde azaldı ve şirketin pazar payı yüzde 10’a geriledi. Xiaomi, düşük fiyatlı segmentlerde ve öncelikli olmayan yurt dışı pazarlarda varlığını azalttı, ortalama satış fiyatlarını yükseltti ve sevkiyat planlarını daralttı. Şirket bu adımlarla bellek krizi sürerken cihazları karsız marjlarla satmaktan kaçınmayı hedefliyor. Öte yandan Xiaomi 18 serisi ve katlanabilir modeller Çin’in üst orta ve üst segmentinde olumlu karşılandı.
OPPO ve vivo’nun sevkiyatları yüzde 20’nin üzerinde düştü, iki markanın payı sırasıyla yüzde 9 ve yüzde 8’e indi. Her iki marka da artan bellek maliyetleri nedeniyle giriş ve orta segmentteki telefonlarına zam yaptı. Counterpoint’in OnePlus ve realme’yi de dahil ettiği OPPO, üç markanın ürün yelpazesini ve operasyonlarını birleştirerek maliyetlerini düşürmeye çalışıyor. Hindistan ve Çin pazarlarına öncelik veren vivo’da ise fiyat artışları bütçe dostu modelleri kritik fiyat aralıklarının dışına itti ve stok sıkıntısı sevkiyatları daha da kısıtladı.
Telefon fiyatlarında artış sürecek mi?
Counterpoint, yılın geri kalanının da zorlu geçeceğini öngörüyor. Yüksek bileşen maliyetleri ve zayıflayan alım gücü nedeniyle üreticiler sevkiyat hacmi yerine karlılığı öne alıyor. Üretim kesintilerinin ve üst segmente odaklanma eğiliminin sürmesi beklenirken en büyük baskı fiyata duyarlı segmentlerde hissedilecek. Şirkete göre bileşen maliyetleri ve tedarik koşulları iyileşmeden sevkiyatlarda anlamlı bir toparlanma görülmesi pek olası değil.
Fiyat artışlarının yeni nesil amiral gemilerine de yansıması gündemde. Samsung’un Galaxy S27 serisinin fiyatlarını planlanandan 75 ila 100 dolar yüksek belirlemeyi düşündüğü iddia ediliyor, şirket bu iddiayı henüz doğrulamadı. IDC de Mayıs ayında güncellediği tahminde 2026 sevkiyatlarının yüzde 13,9 düşüşle 1,09 milyar adede gerileyeceğini ve ortalama satış fiyatının 550 dolarla rekor seviyeye çıkacağını öngörmüştü. Counterpoint’in raporunda ise Türkiye’ye ya da tek tek bölgelere ait ayrı bir veri yer almıyor.
